功率半导体技术加速电动化产业升级
电力硅化和氮化镓市场持续扩展,主要受电动汽车电气化、消费电子和新兴的人工智能数据中心需求推动。尽管短期内电动汽车放缓和硅铖产能过剩,但2026年后的复苏和氮化铀供应链调整将支持强劲的长期增长。
在汽车市场放缓下,Power SiC的领先者增长有限,而UNT、博世和罗姆则巩固了其前五名的地位。在动力氮化镓领域,供应链多元化以及数据中心和汽车领域的新应用使得英飞凌和瑞萨等厂商获得了市场份额。
全硅碳模块主导高功率电动逆变器,1200V设备使得向800V纯电动车转变。在氮化镵中,分立器件满足高功耗需求,而集成的氮化镓集成电路驱动紧凑型充电器。BDS和垂直氮化镓等新兴技术瞄准未来高效电力系统。
产品目标
季度数据更新
截至2031年,器件、晶圆及外晶圆单元(百万美元)市场预测,涵盖功率硅碳和功率氮化镓的晶圆和外晶硅单元
截至2031年,按包括汽车、消费、电信和能源在百万美元收入中的市场细分市场预测
按技术分类的市场预测细分,包括分立芯片、模块和晶圆尺寸
Power SiC和Power GaN的市场参与者在器件、外晶圆和晶圆层面提供介绍,包括意法半导体、Wolfspeed、ROHM、英飞凌、Onsemi、Resonac、SICC和Coherent(SiC),以及英飞凌(Infineon)、EPC、Power Integrations、Renesas、Navitas和Innoscience(砷化镓)。
电动汽车电气化、消费电子和新兴人工智能电力需求推动的功率SiC和氮化镓(GaN)增长
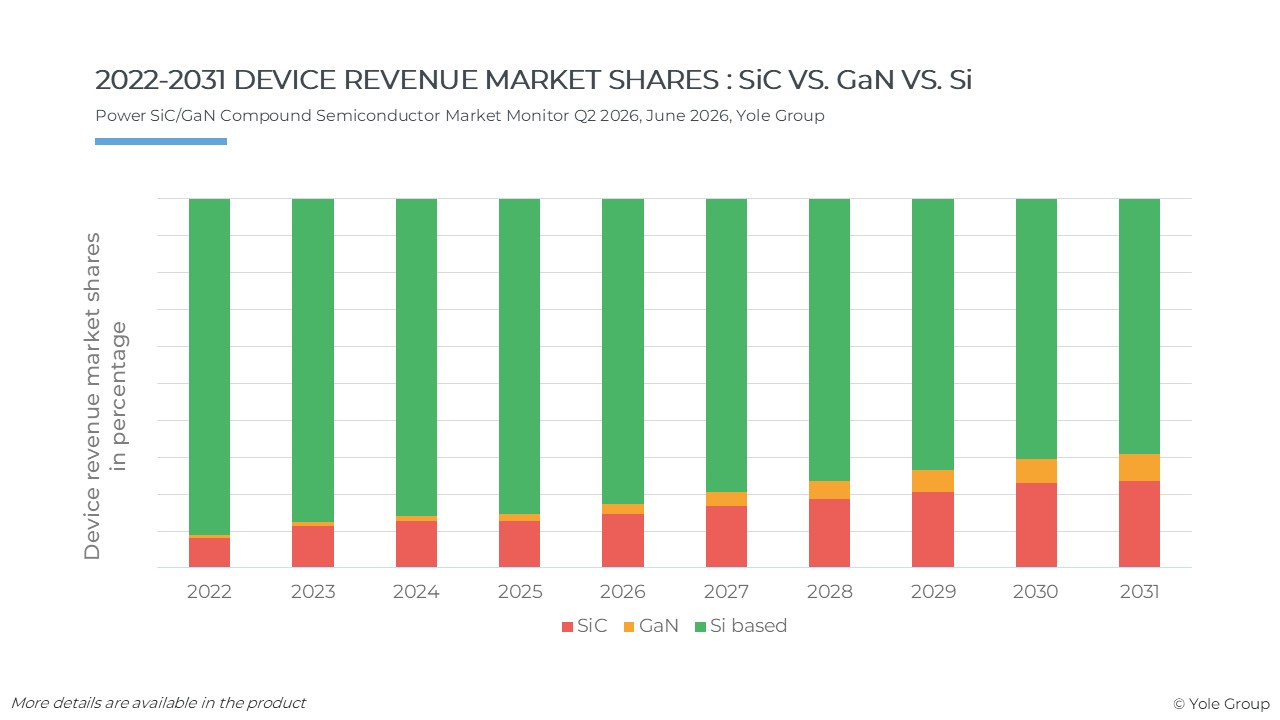
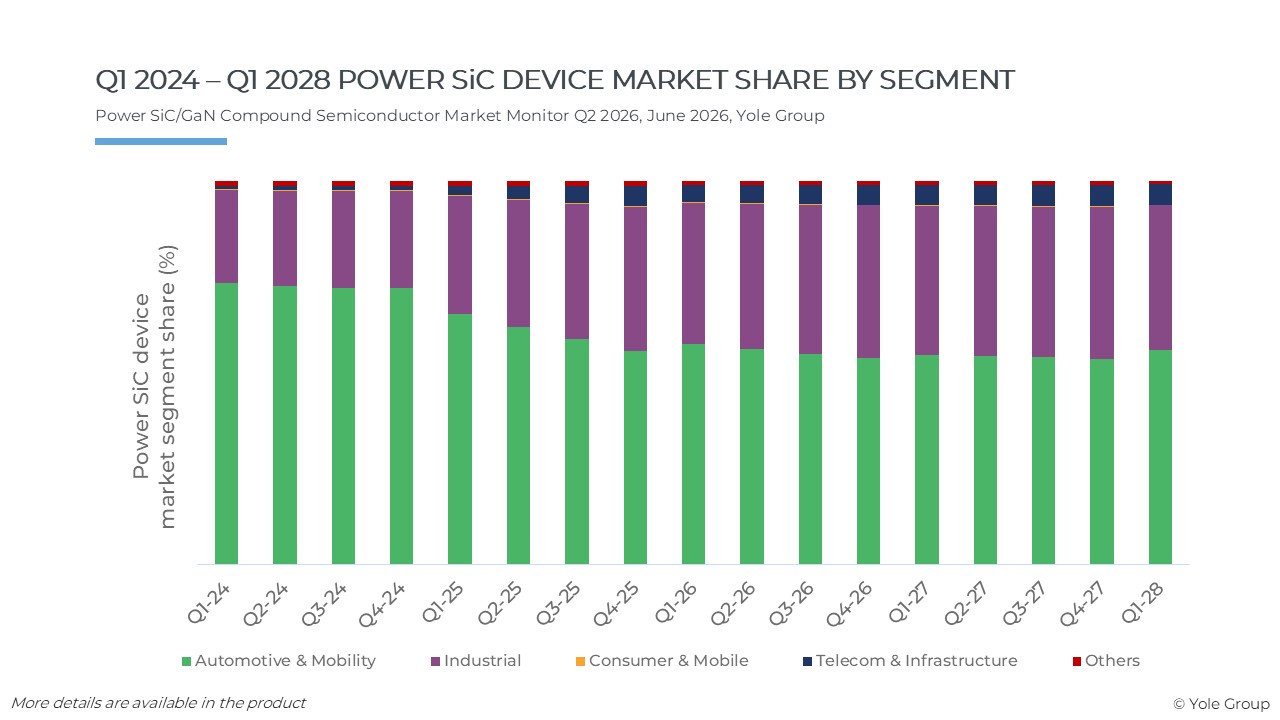
硅铀和砷化镓自2018-2019年开始的快速增长,驱动因素有所不同。最初,颠覆性汽车制造商特斯拉在其逆变器中采用了硅碳,并且一直是该领域的市场领导者。近年来,更多原厂推出了大量出货的纯电动车,如比亚迪和现代。另一个趋势是重塑电动汽车(EV)市场,即快速800伏电动汽车充电。继2024年和2025年纯电动车放缓后,领先企业的收入受到影响,例如意法半导体(STMicroelectronics)、安半盖(onsemi)。供应链的演变和整合也发生在动态的硅碳行业中。预计2026年和2027年的复苏将在未来五年推动Power SiC市场超过100亿美元。
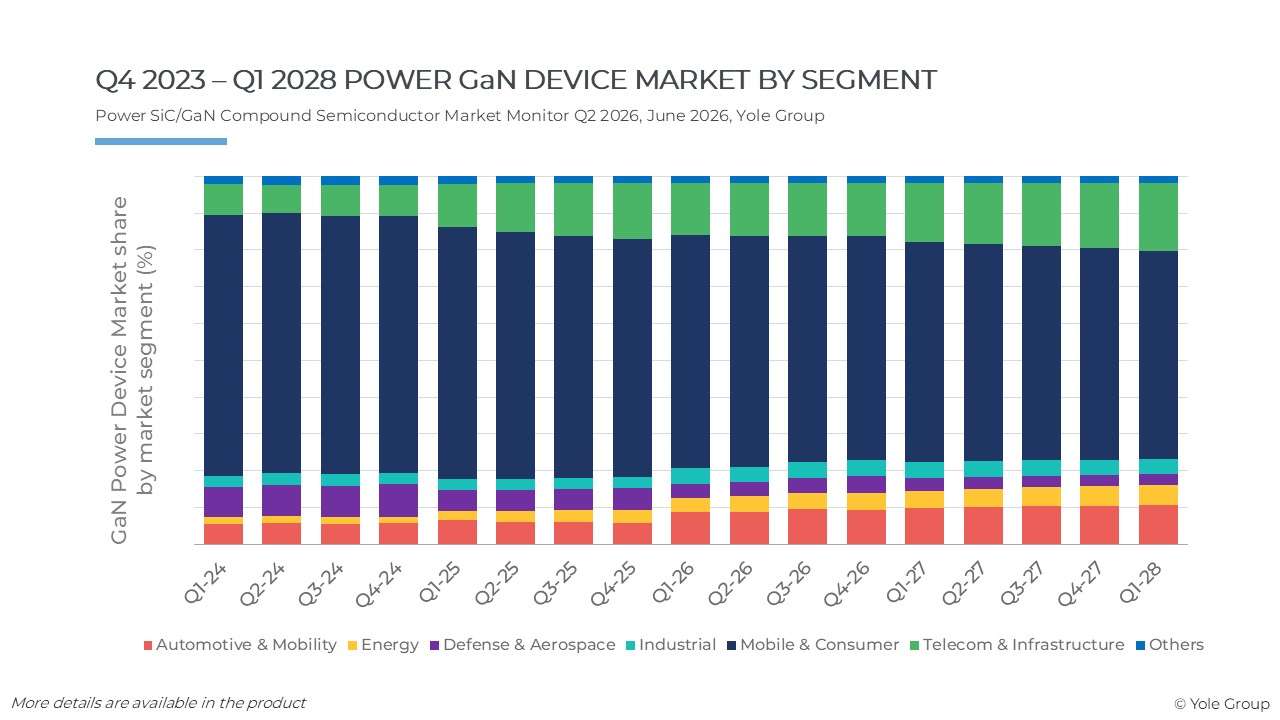
与此同时,消费级应用依然是推动Power GaN市场增长的主要动力。近期趋势包括充电器功率提升至最高300W,以及家用电器电源和电机驱动带来更高的效率和体积。除了消费领域外,我们预计Power GaN还将有两个增长催化剂:汽车和数据中心应用,预计到2031年设备市场将突破30亿美元。数据中心中氮化镓的采用速度自2025年开始加快,预计将继续增长以满足先进人工智能系统日益增长的电力需求。
硅碳产能扩展、库存动态与动力氮化铓供应链调整
在过去几年,随着多家硅谷企业的发布,我们看到供应链的产能增长速度超过了需求。这包括接下来几年的8英寸转换。然而,自几个季度以来BEV持续放缓,使市场需求显现不明朗,相关企业调整计划以更谨慎地管理现金流。
与此同时,供应链各层级的库存是忽视市场的关键指标之一。在硅片和外硅片层面,识别出与6英寸和8英寸相关联的不同出货趋势。由于大多数主要设备制造商都在进行8英寸认证,因此该运输既与市场需求,也与认证需求相关。
除了800伏纯电动车(BEV)逐步提升带来的预期复苏和各类工业应用渗透率提升外,AI数据中心也是企业的目标市场。在本监测报告中,我们提供了终端市场动态的最新动态、产能扩展规划以及主要参与者的重点行动,并附带我们的五年预测。
在Power GaN市场,台积电退出GaN代工厂的决定引发了供应链的重组,迫使依赖其平台的公司迁移生产、内部化制造或寻求替代代工厂合作伙伴。为此,多家代工厂正在扩展其代工能力:VIS和GlobalFoundries已从台积电获得氮化镓技术授权,其他代工厂也在为捕捉新兴需求而定位。与此同时,英飞凌和罗姆等主要集成型设备正朝着更垂直集成的氮化镓制造策略转型,以保障晶圆供应。
与此同时,越来越多的参考设计和原型在汽车和数据通信应用领域涌现,例如AI数据中心的高效电源。这些因素综合起来预计将在未来几年加速Power GaN市场增长,达到约35亿美元。